


2026年09月27日-中国养猪网全国外三元生猪价格走势图及涨跌表
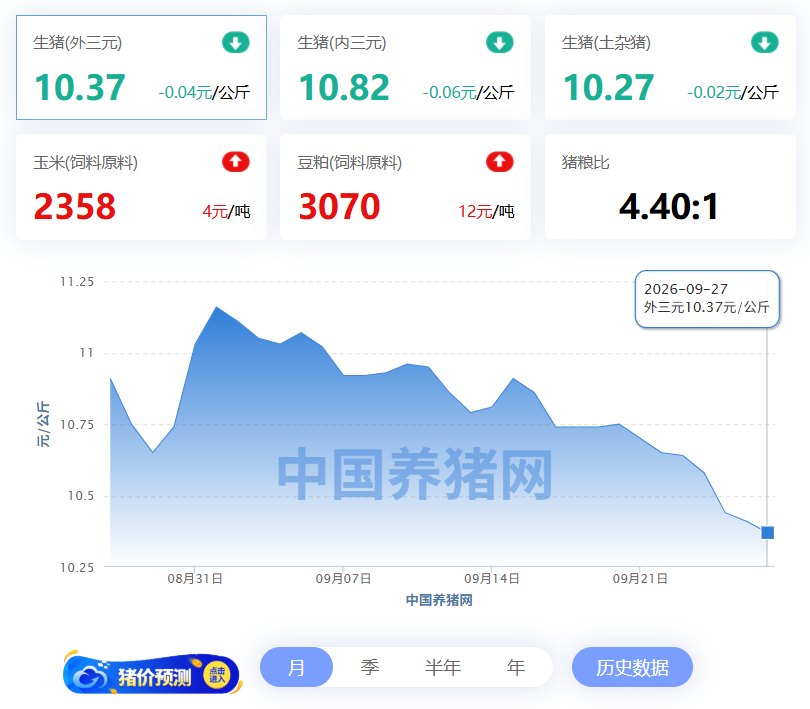
全国(生猪品种:外三元)均价为10.37元/公斤,猪价较昨日下跌0.04元/公斤,环比下跌4.95%,同比下跌16.71%;
全国(生猪品种:内三元)均价为10.82元/公斤,猪价较昨日下跌0.06元/公斤,环比下跌1.55%,同比下跌10.58%;
全国(生猪品种:土杂猪)均价为10.27元/公斤,猪价较昨日下跌0.02元/公斤,环比下跌2.65%,同比下跌12.82%;
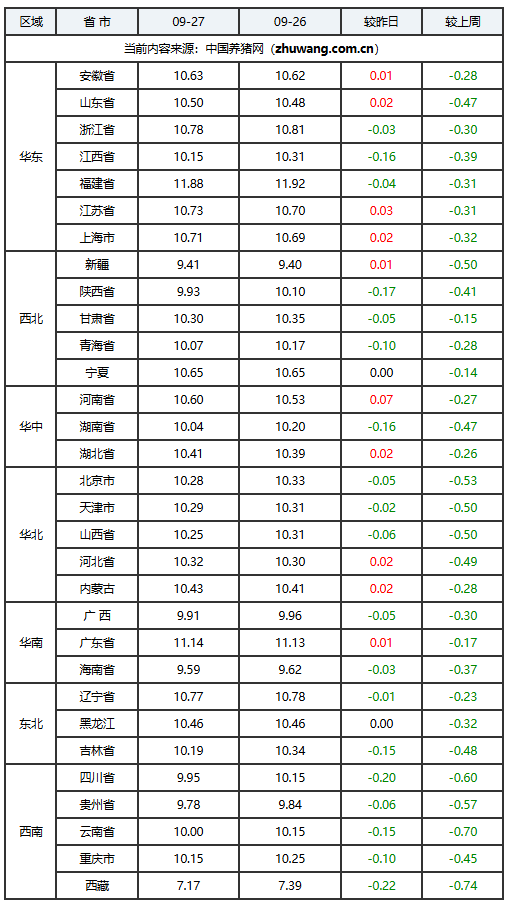
猪价上涨地区(10个):安徽省、山东省、江苏省、上海市、新疆维吾尔自治区、河南省、湖北省、河北省、内蒙古自治区、广东省;上涨区间:0.01-0.07元/公斤;
猪价持平地区(2个):黑龙江省、宁夏回族自治区;
猪价下跌地区(19个):浙江省、江西省、福建省、陕西省、甘肃省、青海省、湖南省、北京市、天津市、山西省、广西壮族自治区、海南省、辽宁省、吉林省、四川省、贵州省、云南省、重庆市、西藏自治区;下跌区间:0.01-0.22元/公斤;
今日全国外三元生猪价格整体延续弱势震荡,区域行情分化明显,多数产区报价小幅回落,少数南方省份保持相对坚挺。当前市场呈现供给宽松、需求偏弱的格局,前期压栏中大猪、二次育肥猪源持续释放,生猪出栏均重维持高位,叠加行业冻品库存处于高位,一旦猪价小幅反弹,冻肉出库会直接压制现货上涨空间,这也是“金九”旺季没能迎来大涨的核心原因。双节备货进入尾声,屠宰企业多是按需少量补货,集中大规模采购并未出现,终端猪肉消费承接力度有限,禽肉等替代肉类持续分流市场需求。虽然养殖端长期亏损,惜售挺价意愿较强,但供给压力偏大,很难形成持续性上涨行情。短期来看,国庆前或存在小幅脉冲式反弹机会,但上涨空间有限,难以走出单边大涨行情,不建议养殖户盲目压栏赌高价,规避集中出栏带来的价格风险。中长期维度,行业能繁母猪存栏持续去化,产能调减正在稳步推进,不过产能收缩传导至生猪出栏减量存在滞后效应。市场普遍预期四季度随着猪源逐步减少,行情存在修复机会,但能否冲击前期预期的高点仍存在较大不确定性,需要持续跟踪产能去化与终端消费变化情况。
2026年09月27日-中国养猪网全国外三元生猪价格排行榜
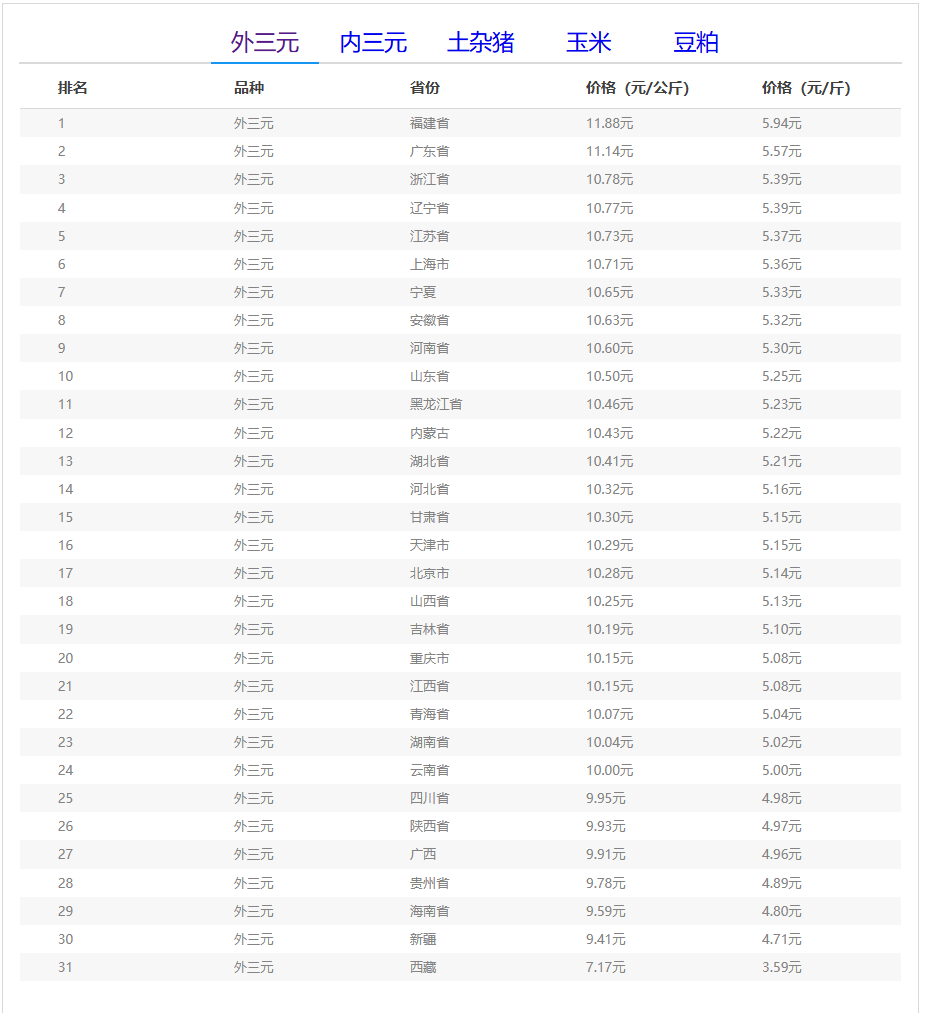
外三元排行前三:福建省11.88元/公斤、广东省11.14元/公斤、浙江省10.78元/公斤;
外三元排行后三:西藏自治区7.17元/公斤、新疆维吾尔自治区9.41元/公斤、海南省9.59元/公斤;
全国(生猪品种:外三元)均价为10.37元/公斤,猪价较昨日下跌0.04元/公斤,环比下跌4.95%,同比下跌16.71%;
全国(生猪品种:内三元)均价为10.82元/公斤,猪价较昨日下跌0.06元/公斤,环比下跌1.55%,同比下跌10.58%;
全国(生猪品种:土杂猪)均价为10.27元/公斤,猪价较昨日下跌0.02元/公斤,环比下跌2.65%,同比下跌12.82%;
猪价上涨地区(10个):安徽省、山东省、江苏省、上海市、新疆维吾尔自治区、河南省、湖北省、河北省、内蒙古自治区、广东省;上涨区间:0.01-0.07元/公斤;
猪价持平地区(2个):黑龙江省、宁夏回族自治区;
猪价下跌地区(19个):浙江省、江西省、福建省、陕西省、甘肃省、青海省、湖南省、北京市、天津市、山西省、广西壮族自治区、海南省、辽宁省、吉林省、四川省、贵州省、云南省、重庆市、西藏自治区;下跌区间:0.01-0.22元/公斤;
今日全国外三元生猪价格整体延续弱势震荡,区域行情分化明显,多数产区报价小幅回落,少数南方省份保持相对坚挺。当前市场呈现供给宽松、需求偏弱的格局,前期压栏中大猪、二次育肥猪源持续释放,生猪出栏均重维持高位,叠加行业冻品库存处于高位,一旦猪价小幅反弹,冻肉出库会直接压制现货上涨空间,这也是“金九”旺季没能迎来大涨的核心原因。双节备货进入尾声,屠宰企业多是按需少量补货,集中大规模采购并未出现,终端猪肉消费承接力度有限,禽肉等替代肉类持续分流市场需求。虽然养殖端长期亏损,惜售挺价意愿较强,但供给压力偏大,很难形成持续性上涨行情。短期来看,国庆前或存在小幅脉冲式反弹机会,但上涨空间有限,难以走出单边大涨行情,不建议养殖户盲目压栏赌高价,规避集中出栏带来的价格风险。中长期维度,行业能繁母猪存栏持续去化,产能调减正在稳步推进,不过产能收缩传导至生猪出栏减量存在滞后效应。市场普遍预期四季度随着猪源逐步减少,行情存在修复机会,但能否冲击前期预期的高点仍存在较大不确定性,需要持续跟踪产能去化与终端消费变化情况。
2026年09月27日-中国养猪网全国外三元生猪价格排行榜
外三元排行前三:福建省11.88元/公斤、广东省11.14元/公斤、浙江省10.78元/公斤;
外三元排行后三:西藏自治区7.17元/公斤、新疆维吾尔自治区9.41元/公斤、海南省9.59元/公斤;