


1、猪价止跌,且结束连续6天的下跌
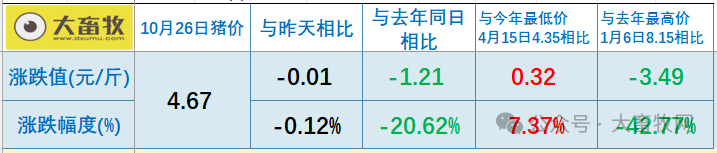
根据我国27省的猪价数据,计算出2026年10月26日全国平均猪价为每斤4.67元,与昨天持平,下跌至近6个多月并列最低价;
比今年4月最低价4.35元仅高0.32元,涨幅7.4%,仍然远低于2022-2024年这3年同期,与2025年同期最近。
2、以稳为主,少量涨跌
从我国27省整体情况来看,共有8省下跌,比昨天减少3省,还有5省上涨,比昨天增加1省,上涨和下跌幅度均为0.1元。
全国有25省跌破5元大关,其中有23省全面跌破5元大关,均与昨天一样。
具体省份情况,广东位于全国最高5.5元,其次是福建5.3元,而新疆位于全国最低4.3元,全国最高价和最低价相差1.2元。
3、卓创资讯预计未来一周全国行情或呈震荡下滑态势。
本周全国生猪交易均重继续上涨。
卓创资讯监测全国生猪平均交易体重为125.41公斤,环比涨0.23%。
本周分省份交易均重上涨为主,仅部分地区受猪病影响小猪占比增加、均重小降。
养殖端出栏积极性较高,但市场需求增量不足,多地存在滞销导致被动压栏情况,全国出栏均重持续上涨。
而随着出栏均重上涨,猪源到厂均重提升,屠企收购均重亦跟随上涨。
但因一方面鲜销宰杀亏损、分割毛差不足,一方面局地猪病发生,低价小体重猪源仍充斥市场,屠企为保证利润择低采购,收购均重增速不及出栏均重增速。
周内需求端表现一般,下游收购积极性较弱,屠宰端宰量无明显提升。
养殖端出栏积极性处于高位,市场生猪供应充裕,但考虑到终端支撑力度有限,业者多选择降价销售。
市场低价猪源占比增加,下游多择低收购,周内生猪实际成交重心下移。
卓创资讯预计未来一周全国行情或呈震荡下滑态势。
未来一周生猪均价或环比下滑。未来第二周前半段处于月末月初交界之际,供应或短时收窄,推动行情小幅上涨;周后期生猪供应陆续增加,价格或微跌。
大地期货认为,当前市场表现打破前期产能去化兑现到商品猪供应收缩的乐观预期,商品猪供应基数偏大仍是今年剩余时间的核心约束。
现下出栏体重续增反映产能在后移,供增需弱,短期缺乏有效利好题材,继续消化压力为主。
中期看还有腌腊等季节性需求,猪价或有阶段性调整,但基础供应量、高体重和冻品库存对四季度猪价表现预计存有压制。
根据我国27省的猪价数据,计算出2026年10月26日全国平均猪价为每斤4.67元,与昨天持平,下跌至近6个多月并列最低价;
比今年4月最低价4.35元仅高0.32元,涨幅7.4%,仍然远低于2022-2024年这3年同期,与2025年同期最近。
2、以稳为主,少量涨跌
从我国27省整体情况来看,共有8省下跌,比昨天减少3省,还有5省上涨,比昨天增加1省,上涨和下跌幅度均为0.1元。
全国有25省跌破5元大关,其中有23省全面跌破5元大关,均与昨天一样。
具体省份情况,广东位于全国最高5.5元,其次是福建5.3元,而新疆位于全国最低4.3元,全国最高价和最低价相差1.2元。
3、卓创资讯预计未来一周全国行情或呈震荡下滑态势。
本周全国生猪交易均重继续上涨。
卓创资讯监测全国生猪平均交易体重为125.41公斤,环比涨0.23%。
本周分省份交易均重上涨为主,仅部分地区受猪病影响小猪占比增加、均重小降。
养殖端出栏积极性较高,但市场需求增量不足,多地存在滞销导致被动压栏情况,全国出栏均重持续上涨。
而随着出栏均重上涨,猪源到厂均重提升,屠企收购均重亦跟随上涨。
但因一方面鲜销宰杀亏损、分割毛差不足,一方面局地猪病发生,低价小体重猪源仍充斥市场,屠企为保证利润择低采购,收购均重增速不及出栏均重增速。
周内需求端表现一般,下游收购积极性较弱,屠宰端宰量无明显提升。
养殖端出栏积极性处于高位,市场生猪供应充裕,但考虑到终端支撑力度有限,业者多选择降价销售。
市场低价猪源占比增加,下游多择低收购,周内生猪实际成交重心下移。
卓创资讯预计未来一周全国行情或呈震荡下滑态势。
未来一周生猪均价或环比下滑。未来第二周前半段处于月末月初交界之际,供应或短时收窄,推动行情小幅上涨;周后期生猪供应陆续增加,价格或微跌。
大地期货认为,当前市场表现打破前期产能去化兑现到商品猪供应收缩的乐观预期,商品猪供应基数偏大仍是今年剩余时间的核心约束。
现下出栏体重续增反映产能在后移,供增需弱,短期缺乏有效利好题材,继续消化压力为主。
中期看还有腌腊等季节性需求,猪价或有阶段性调整,但基础供应量、高体重和冻品库存对四季度猪价表现预计存有压制。